
Heb je schade aan een financial lease auto? Bij een repareerbare schade blijft de financiering gewoon doorlopen en handel je de schade af met je verzekeraar.
Is de auto total loss verklaard? Dan moet het openstaande leasebedrag (het inlossaldo) worden afgelost. De verzekeringsuitkering en de opbrengst van de beschadigde auto worden daarvoor gebruikt. Zijn die samen lager dan het inlossaldo, dan vul je het verschil zelf aan. Is er geld over, dan ontvang jij het restant.
Hieronder lees je per situatie wat er gebeurt met de financiering, de verzekeringsuitkering en een eventuele restschuld, welke verzekering verplicht is bij financial lease en wat je kunt doen als je toe bent aan een volgende auto.
Inhoudsopgave
- Wie regelt wat bij schade aan een financial lease auto?
- Repareerbare schade: zo werkt de afhandeling
- Total loss bij financial lease: zo verloopt de afwikkeling
- Welke verzekering is verplicht bij financial lease?
- Het risico van een te beperkte dekking
- Total loss gehad en toe aan een volgende auto?
- Veelgestelde vragen over schade en total loss
Wie regelt wat bij schade aan een financial lease auto?
Bij financial lease ben jij vanaf de eerste dag economisch eigenaar van de auto. Dat betekent dat jij de auto zelf verzekert en dat jij schade afhandelt met jouw verzekeraar. De financier is juridisch eigenaar van het onderpand en komt pas in beeld als de waarde van dat onderpand blijvend geraakt wordt. In de praktijk is de belangrijkste vraag daarom: is de schade repareerbaar of is de auto total loss?
Goed om te weten: loopt jouw financial lease via een andere leaseaanbieder? Dan zijn die aanbieder en de betreffende financier jouw aanspreekpunt voor de afwikkeling. De stappen hieronder werken bij vrijwel alle financiers op dezelfde manier, dus ook dan kan je dit artikel als leidraad gebruiken.
Repareerbare schade: zo werkt de afhandeling
Is de schade aan je financial lease auto repareerbaar? Dan staat de financier daar in principe buiten. Je meldt de schade bij je verzekeraar, laat de auto herstellen en een eventuele schade-uitkering wordt gewoon aan jou of rechtstreeks aan de schadehersteller uitbetaald, niet aan de financier. Je maandtermijn loopt intussen normaal door.
Eén verplichting is er wel: de financier verwacht dat je de schade daadwerkelijk laat repareren. De auto is het onderpand van jouw lening en een auto met schade is minder waard. Bewust doorrijden met een flinke schade is daarom in strijd met de afspraken in je leaseovereenkomst.
Of je de reparatie zelf betaalt, hangt af van je dekking. Met alleen een WA-verzekering betaal je schade aan je eigen auto zelf, tenzij een aansprakelijke tegenpartij die vergoedt. Met een WA-plus- of all-risk-dekking vergoedt je eigen verzekeraar de reparatie, meestal onder aftrek van je eigen risico.
Heb je de autoverzekering via ons afgesloten? Dan helpen onze verzekeringsadviseurs je bij de schadeafhandeling, zodat je daar niet alleen in staat.
Tijd voor een nieuwe auto?
- Uitgebreide filter opties
- Handige favorieten-functie
- Slimme auto vergelijken-functie
Total loss bij financial lease: zo verloopt de afwikkeling
Bij een total loss is de auto, en daarmee het onderpand van je lening, er niet meer. De financiering moet daarom worden afgelost. Bij Financial Lease For You begeleiden we jaarlijks meerdere total-lossdossiers. Daarbij zien we vooral twee vragen terugkomen: wie ontvangt de verzekeringsuitkering, en wat gebeurt er als die uitkering lager is dan het openstaande leasebedrag? Beide beantwoorden we in de 5 stappen hieronder.
Wanneer is een auto total loss?
Of een auto total loss is, bepaalt de schade-expert van de verzekeraar. Dat gebeurt in twee gevallen. Bij een technische total loss is de auto niet meer veilig te repareren. Bij een economische total loss zijn de reparatiekosten hoger dan de dagwaarde van de auto minus de waarde van het wrak. In beide gevallen neemt een opkoper de beschadigde auto over en start de afwikkeling hieronder. Dit zijn de 5 stappen:
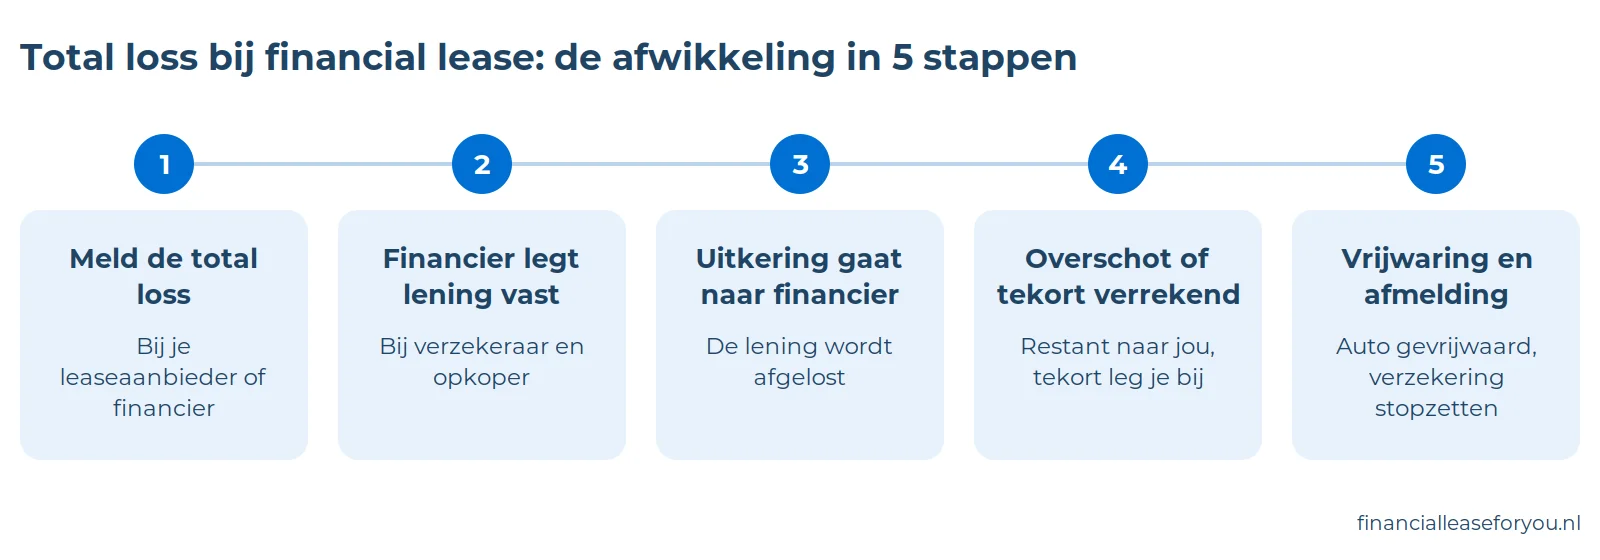
- Meld de total loss
- De financier legt de lening vast bij de verzekeraar en de opkoper
- De verzekeraar en de opkoper betalen aan de financier
- Overschot of tekort wordt verrekend
- Vrijwaring en afmelding
1. Meld de total loss
Meld een total loss altijd zo snel mogelijk. Dat kan bij je leaseaanbieder, rechtstreeks bij de financier, of allebei. Melden klanten een total loss bij ons, dan informeren wij in elk geval ook de financier. De financier wil vervolgens een aantal dingen van je weten: bij welke verzekeraar de auto loopt, onder welk polisnummer, en of al bekend is welke opkoper de beschadigde auto overneemt.
2. De financier legt de lening vast bij de verzekeraar en de opkoper
De financier neemt daarna rechtstreeks contact op met jouw verzekeraar én met de opkoper van de beschadigde auto. Bij beide partijen laat de financier vastleggen dat het om een leaseobject gaat waar een lening op openstaat en dat zij de financier met het onderpand zijn. De financier deelt daarbij het openstaande leasebedrag en verzoekt beide partijen om hun betaling rechtstreeks aan hen over te maken.
3. De verzekeraar en de opkoper betalen aan de financier
De uitkering van de verzekeraar, meestal gebaseerd op de dagwaarde van de auto, en het bedrag dat de opkoper voor de beschadigde auto betaalt, gaan dus niet naar jou maar eerst naar de financier. Met deze bedragen wordt het openstaande leasebedrag afgelost.
Let op: zolang de aflossing nog niet rond is, loopt je maandelijkse incasso gewoon door. Pas als het openstaande leasebedrag volledig is afgelost, stopt de maandelijkse betaling.
4. Overschot of tekort wordt verrekend
Zijn de uitkering van de verzekeraar en het bedrag van de opkoper samen hoger dan het openstaande leasebedrag (het inlossaldo)? Dan wordt de financiering volledig afgelost en ontvang jij het restant. Is het totaal lager, bijvoorbeeld omdat de dagwaarde onder het openstaande leasebedrag ligt? Dan leg je het verschil zelf bij. De financiering is namelijk pas afgerond als het volledige bedrag is voldaan.
Rekenvoorbeeld: er staat nog € 24.000 aan leasebedrag open. De verzekeraar keert € 19.500 uit en de opkoper betaalt € 5.000 voor de beschadigde auto. Er komt dan in totaal € 24.500 beschikbaar. De financiering wordt volledig afgelost en het restant van € 500 komt aan jou toe. Is de totale opbrengst bijvoorbeeld € 22.500, dan vul je zelf € 1.500 aan.
5. Vrijwaring en afmelding
Is de financiering volledig afgelost, dan verwijdert de financier het verstrekkingsvoorbehoud en wordt de auto gevrijwaard. Met het vrijwaringsbewijs kan je de verzekering stopzetten. Staat de lening op jouw naam, zoals bij een eenmanszaak, dan wordt de lening ook bij BKR afgemeld.
Welke verzekering is verplicht bij financial lease?
Nee, bij financial lease zit geen verzekering inbegrepen in het maandbedrag. Anders dan bij operational lease of private lease sluit je de autoverzekering zelf af. Voor een auto die in Nederland verzekeringsplichtig is, is een WA-verzekering wettelijk verplicht (bron: Rijksoverheid), dus ook voor een auto die je via financial lease financiert.
Daarnaast stellen financiers eisen in de leaseovereenkomst en die verschillen per financier. Sommige financiers eisen expliciet dat de auto all-risk (volledig casco) verzekerd is. Andere houden het op een formulering als "de auto moet goed verzekerd zijn", en dat is voor interpretatie vatbaar. Controleer daarom altijd in jouw leaseovereenkomst welke dekking jouw financier vraagt.
Los van de contractuele eis is ons praktische advies: verzeker de auto all-risk als je een total loss niet uit eigen geld kan opvangen. Bij een oude bedrijfswagen van een paar duizend euro kan all-risk overbodig zijn, maar bij een duurdere auto met een fors openstaand leasebedrag wil je niet voor het blok komen te staan. Hoe je de auto verzekert en wat er met je schadevrije jaren gebeurt, lees je in ons artikel over de zakelijke autoverzekering bij financial lease.
Het risico van een te beperkte dekking
Wat gebeurt er als je financial lease auto total loss raakt en je bent niet passend verzekerd? Het antwoord is simpel maar hard: het openstaande leasebedrag blijft gewoon staan. Is de schade jouw eigen schuld, of is er geen aansprakelijke tegenpartij (bijvoorbeeld bij een eenzijdig ongeval of een onbekende dader), dan is de schade niet verhaalbaar.
Ben je dan alleen WA of WA-plus verzekerd, dan keert je verzekeraar niets uit voor je eigen auto. Je betaalt het volledige openstaande leasebedrag uit eigen geld. En anders dan bij het gewoon beëindigen van een contract kan je de auto niet verkopen om de aflossing te dekken, want de auto is total loss.
| Verzekering | Total loss door eigen schuld of zonder aansprakelijke tegenpartij | Total loss door aansprakelijke tegenpartij |
|---|---|---|
| WA | Geen dekking van je eigen auto: je betaalt het openstaande leasebedrag zelf | Verzekeraar van de tegenpartij vergoedt, maar het verhalen regel je zelf |
| WA-plus (beperkt casco) | Alleen dekking bij specifieke oorzaken zoals brand, diefstal en storm. Niet bij een aanrijding door eigen schuld | Verzekeraar van de tegenpartij vergoedt, maar het verhalen regel je zelf |
| All-risk (volledig casco) | Je eigen verzekeraar keert de dag- of nieuwwaarde uit, afhankelijk van de gekozen dekking | Je eigen verzekeraar keert uit en verhaalt de schade op de tegenpartij |
Ook een verhaalbare schade kan misgaan
Zelfs als de tegenpartij aansprakelijk is, ben je met alleen een WA-dekking niet automatisch veilig. Zonder rechtsbijstand- of verhaalsbijstanddekking moet je de schade namelijk zelf verhalen op de verzekeraar van de tegenpartij. Een voorbeeld uit onze eigen schadepraktijk laat zien waarom dit belangrijk is. Een ondernemer werd buiten zijn schuld in het buitenland aangereden door een buitenlandse tegenpartij. Hij was alleen WA verzekerd, zonder rechtsbijstand. Het verhalen van de schade bij een buitenlandse verzekeraar kreeg hij zelf niet georganiseerd.
Een financier kan de aflossing best even aanhouden zolang er zicht is op een uitkering, want de afwikkeling van een verzekeringstraject kost tijd. Maar in dit geval was er geen enkel zicht op óf en wanneer er uitbetaald zou worden. De financier heeft daarom het openstaande leasebedrag bij de klant opgeëist.
Deze situatie laat zien dat "de tegenpartij is aansprakelijk" niet automatisch betekent dat de financier snel wordt afgelost. Er moet ook daadwerkelijk een uitkering beschikbaar komen.
De les: kies bij een WA- of WA-plus-dekking in elk geval voor rechtsbijstand of verhaalsbijstand, zodat een professionele partij het verhalen voor je regelt. Of kies voor all-risk: dan keert je eigen verzekeraar uit en verhaalt die de schade zelf op de tegenpartij.
Total loss gehad en toe aan een volgende auto?
Een total loss heeft op zichzelf geen negatieve invloed op de beoordeling van een nieuwe financial lease aanvraag. Financiers kijken bij een nieuwe aanvraag naar jouw profiel, de auto en de financiële samenstelling, niet naar het feit dat je vorige auto total loss is geraakt. Sterker nog: had je op het vorige contract een goed betaalverloop, dan helpen financiers je meestal graag opnieuw aan een financiering.
Je hoeft ook niet per se te wachten tot de afwikkeling helemaal rond is. Of je al tijdens de afwikkeling een nieuwe aanvraag kan doen, hangt af van jouw leencapaciteit bij de financier (het obligo). Ziet de financier ruimte om tijdelijk twee objecten te financieren, dan kan de nieuwe aanvraag direct. Is die ruimte er niet, dan moet het lopende contract eerst zijn afgelost. Bij een total loss gebeurt dat via de uitkering van de verzekeraar.
Wil je weten waar je aan toe bent? Een leaseofferte aanvragen is vrijblijvend en kan zonder jaarcijfers. In de voorwaarden voor financial lease lees je waar financiers op letten. Heb je alvast een vervangende auto op het oog, dan reken je met de leasecalculator direct je maandtermijn uit.
Meer weten over financial lease
Wil je verder lezen over hoe financial lease werkt, ook tijdens en na de looptijd? Deze pagina's helpen je op weg:

About the author
Daan Adegeest
Daan is marketingmanager bij Financial Lease For You en heeft ruime ervaring als leaseadviseur. Hij heeft vele ondernemers mogen helpen met het afsluiten van een passende autofinanciering. In zijn blogs combineert hij zijn passie voor marketing en dienstverlening met zijn uitgebreide kennis van financial lease.